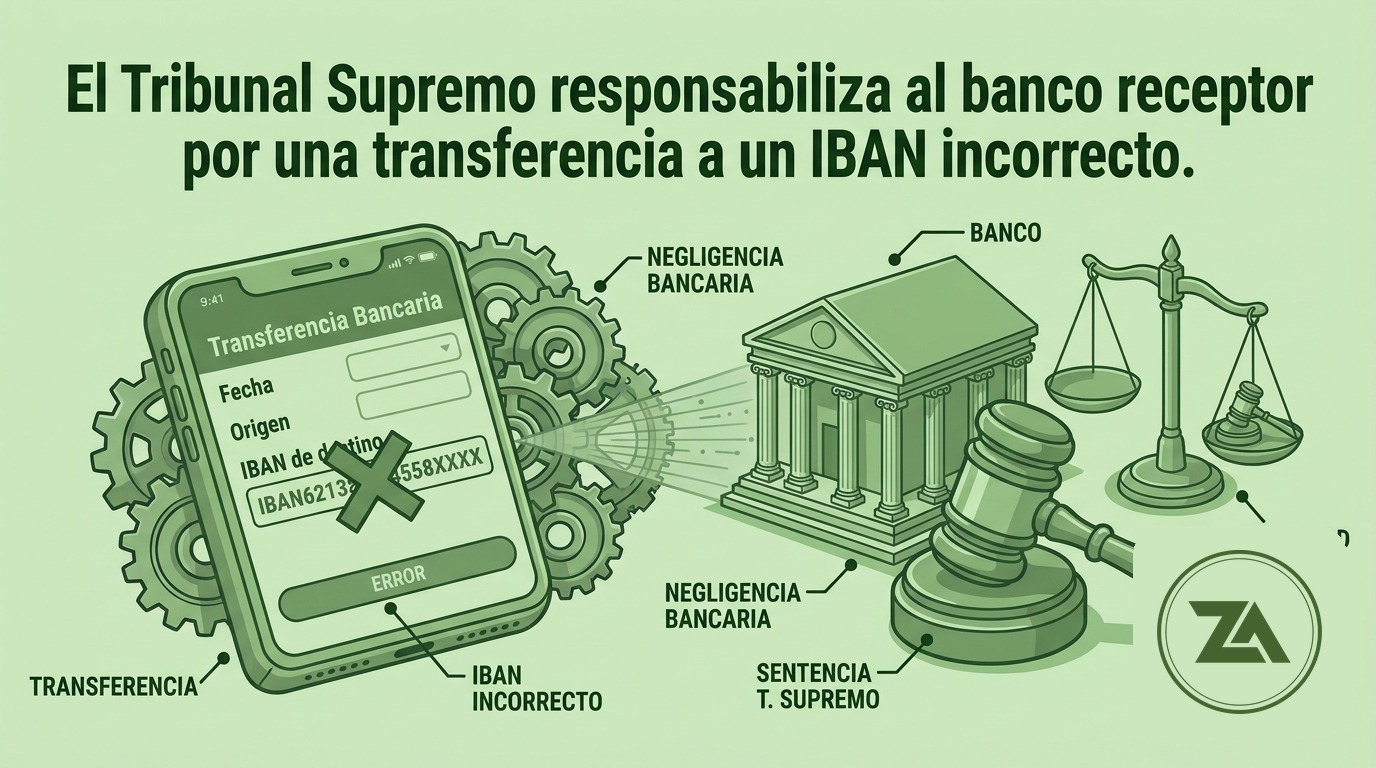
En el presente supuesto, la mercantil demandante realizó una transferencia por importe de 28.500 euros, indicando correctamente el nombre de la beneficiaria (Dª Encarnación), pero consignando por error el IBAN de una cuenta perteneciente a otra sociedad con la que había mantenido relaciones comerciales con anterioridad. Al recibir el dinero, Caixabank, entidad en la que estaba abierta la cuenta de destino indicada en la orden de transferencia, aplicó 21.605 euros a compensar el descubierto que esta presentaba, quedando un saldo positivo de 6.894 euros.
Al día siguiente, la empresa ordenante advirtió el error y solicitó, a través de su banco, la retrocesión de la transferencia. No obstante, Caixabank rechazó la solicitud quince días después alegando insuficiencia de fondos. Posteriormente, la segunda solicitud de devolución también fue denegada, indicándose que no se había podido contactar con el cliente o que este no había autorizado expresamente la devolución.
Con motivo de lo anterior, la mercantil ordenante interpuso demanda contra la sociedad que había recibido el ingreso y contra Caixabank, solicitando la restitución del dinero. Entre otras cuestiones, se alegaba que la entidad bancaria había incumplido la obligación de verificar los datos de la transferencia, lo que hubiera permitido conocer que el titular de la cuenta era distinto a la beneficiaria indicada.
El Juzgado de Primera Instancia indicó que “la entidad bancaria incurrió en falta de diligencia” al no comprobar “la correspondencia entre el titular de la cuenta y el beneficiario”. En este sentido, se declaró que el banco omitió la diligencia exigible a un buen empresario, pues no advirtió la discordancia en la información facilitada, siendo su deber realizar dicha comprobación. Adicionalmente, se tuvo constancia de que los empleados nunca verificaban dicha información (sólo el IBAN).
Habida cuenta de ello, estimó parcialmente la demanda interpuesta contra la entidad receptora titular de la cuenta (condenándola a devolver los 6.894 euros) y estimó íntegramente la demanda contra Caixabank (condenándola a abonar a la demandante los 21.605 euros dirigidos a compensar el descubierto, así como al pago de los 6.894 euros de forma solidaria). Dicha sentencia fue recurrida en apelación.
La Audiencia Provincial de Las Palmas desestimó el recurso. Si bien la AP reconoció que, conforme a la Ley 16/2009, los bancos no están obligados a verificar la coincidencia del nombre del beneficiario con el IBAN, al no coincidir los datos facilitados y ser un importe elevado, surgía un deber de comprobación antes de permitir la disposición de los fondos. Al no haberse realizado, se declara en la sentencia que el banco no actuó con la diligencia exigible, al igual que se benefició directamente del dinero cobrado incorrectamente.
En el recurso de casación, Caixabank alegó que, conforme a la normativa y jurisprudencia del TJUE, los bancos sólo están obligados a tramitar las transferencias según el IBAN facilitado, sin que puedan asumir mayor responsabilidad. Así, se indicaba que la transferencia se había ejecutado correctamente conforme al identificador único facilitado por la ordenante.
El Tribunal Supremo ha declarado que, conforme a la normativa aplicable cuando tuvieron lugar los hechos, una transferencia ejecutada de acuerdo con el identificador único se consideraba correctamente realizada respecto del beneficiario. En este sentido, la inclusión de información adicional, como el nombre de la persona destinataria, no imponía por sí sola al proveedor de servicios de pago la obligación de efectuar otras comprobaciones.
Sin embargo, esta regla no excluye la responsabilidad de la entidad bancaria por su actuación posterior, una vez que conoce el error. Así, la controversia no se centraba en una ejecución incorrecta de la transferencia, sino en la conducta del banco después de recibir la solicitud de retrocesión y en las consecuencias que dicha conducta tuvo sobre la posibilidad de recuperar el dinero.
Caixabank tuvo conocimiento del error apenas veinticuatro horas después y, pese a ello, conservó la cantidad compensada en lugar de restituirla o, en su caso, bloquearla mientras se aclaraba la operación. Adicionalmente, se pone de manifiesto que, durante varios días después de comunicar el error, la cuenta mantuvo saldo suficiente para recuperar la parte del ingreso que no había sido compensada, pero en lugar de ello, silenció “la operación de compensación consensuada”, limitándose a indicar que no había suficientes fondos. Así, no consta que el banco adoptara las medidas necesarias para permitir su devolución o minimizar el daño.
De este modo, ejecutar correctamente la operación conforme al IBAN no exonera de responsabilidad por una actuación posterior que impida recuperar el dinero. La condena responde tanto al aprovechamiento del ingreso para cobrar una deuda propia (en este sentido, pese a haber tenido conocimiento del error al día siguiente, prefirió quedarse el dinero para cobrar el descubierto) como a la falta de diligencia respecto del saldo restante, respondiendo de forma evasiva al cliente afectado, impidiendo la recuperación de los fondos.
Puede acceder a la Sentencia del Tribunal Supremo aquí.